Voir aussi
 19.10.2026 12:40 PM
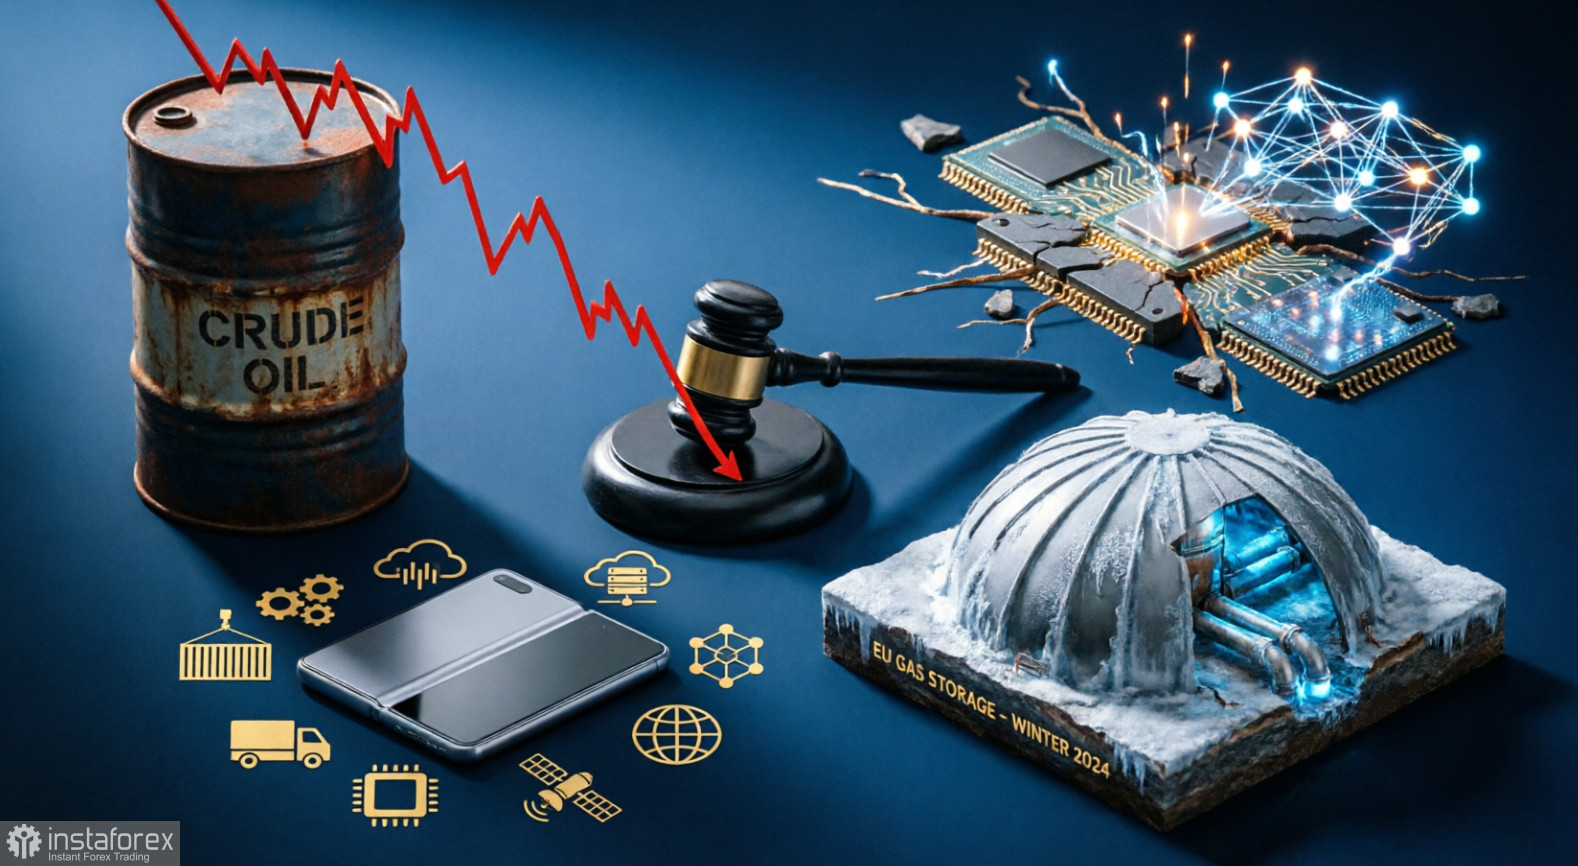
Les marchés traversent une période d’extrême instabilité. La politique de sanctions imprévisible du président américain Donald Trump a provoqué une baisse des cours du pétrole.
Parallèlement, une pénurie de gaz dans les installations de stockage allemandes a intensifié les inquiétudes de l’Europe en matière d’énergie.
Une correction dans le secteur technologique aggrave la situation : l’éclatement de la bulle de l’IA a entraîné une baisse des principaux indices américains et asiatiques.
Pourtant, le marché demeure paradoxal : par exemple, la capitalisation boursière d’Apple continue de progresser malgré les difficultés à augmenter la production de ses nouveaux modèles.
Dans le contexte actuel, la forte volatilité est devenue l’outil principal des traders expérimentés, capables de monétiser rapidement les chocs de marché.
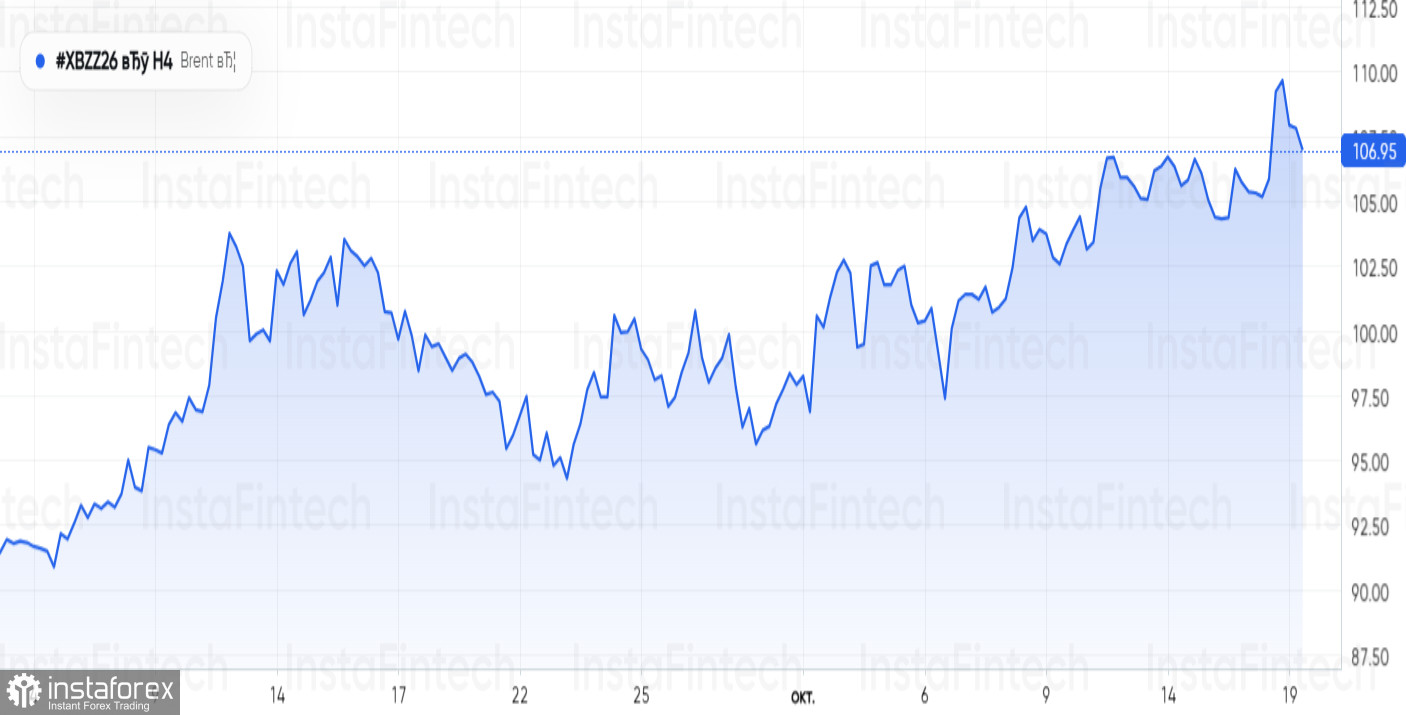
La semaine de trading s’est ouverte sur un retournement inattendu des marchés des matières premières. Lundi 19 octobre, lors de la séance asiatique, les prix du pétrole ont reculé après que la Maison-Blanche a provoqué un nouveau choc géopolitique sur les marchés.
Donald Trump a suspendu la mise en œuvre de nouvelles sanctions et de nouveaux droits de douane américains contre la Russie — une décision qui, selon les analystes, pourrait ouvrir la voie à l’arrivée sur les marchés mondiaux de volumes supplémentaires de carburant russe.
Les contrats à terme sur le Brent, qui testaient encore vendredi leurs plus hauts niveaux depuis le 19 mai, ont corrigé de près de 1 % au début de la semaine. Le West Texas Intermediate a légèrement moins reculé.
Il s’agit du deuxième « coup de cavalier » conciliant de cette administration à l’égard de Moscou en deux semaines, motivé par des considérations de politique intérieure : Trump tente de faire baisser les prix du diesel à la pompe avant les élections de mi-mandat du 3 novembre. Cette décision a suscité de vives critiques aussi bien chez les démocrates que chez les républicains.
Que s’est-il passé à huis clos ? Vendredi 16 octobre, le président a signé un ordre gelant de facto la mise en œuvre de mesures sévères prévues par la loi sur les sanctions Lindsey O. Graham visant la Russie et l’Iran (la loi elle-même avait été signée par Trump en septembre et ses dispositions devaient entrer en vigueur le 18 octobre).
L’ordonnance suspend les droits de douane punitifs, pouvant aller jusqu’à 500 % sur certains produits russes et jusqu’à 100 % sur les principaux acheteurs de pétrole et de gaz russes, et supprime les dispositions qui auraient rendu les sanctions irréversibles.
Cette décision donne au président une marge de manœuvre juridique pour assouplir encore les mesures. Reuters indique que cet allègement restera en vigueur jusqu’à ce que Trump ou des hauts responsables décident de reprendre une ligne plus dure.
L’ordonnance d’octobre fait suite à l’accord très médiatisé conclu la semaine dernière entre Donald Trump et Vladimir Poutine sur la fourniture de diesel. Le 9 octobre, le Trésor américain a publié la licence générale n° 135, autorisant la vente et l’importation de diesel russe (y compris pour le marché intérieur américain). Cette licence court jusqu’en avril 2027.
Pourquoi cet assouplissement ? CNBC rapporte que les pénuries de carburant intérieures se sont aggravées sur fond de guerre avec l’Iran. Trump a déclaré que la Russie est prête à expédier immédiatement 300 000 tonnes de diesel, un volume qui passerait à 500 000 tonnes en novembre, puis atteindrait 1 million de tonnes par mois (chiffres d’Al Jazeera).
Cela dit, The Washington Post nuance cet enthousiasme : ces volumes ne représentent qu’une faible part de la consommation américaine, de sorte que l’impact global sur les prix à la pompe aux États-Unis pourrait rester limité.
De tels revirements géopolitiques et ces brusques retournements dans le régime de sanctions créent des conditions idéales pour les spéculateurs. Les contrats à terme sur le pétrole et les paires de devises sensibles aux matières premières affichent une volatilité accrue, offrant des opportunités de trading.
Tous les instruments de trading évoqués ici sont disponibles sur la plateforme InstaTrade. Pour rester au fait des tendances actuelles et réagir aux nouvelles en temps réel, ouvrez un compte InstaTrade et téléchargez l’application mobile pour suivre les marchés mondiaux depuis n’importe où.
L’époque où n’importe quel titre lié à l’IA était un signal d’achat inconditionnel semble toucher à sa fin. Lundi 19 octobre a commencé pour les investisseurs asiatiques avec une sévère gueule de bois financière : les places locales ont vacillé les unes après les autres, dans le sillage d’une vaste vague de ventes sur les valeurs technologiques à Wall Street.
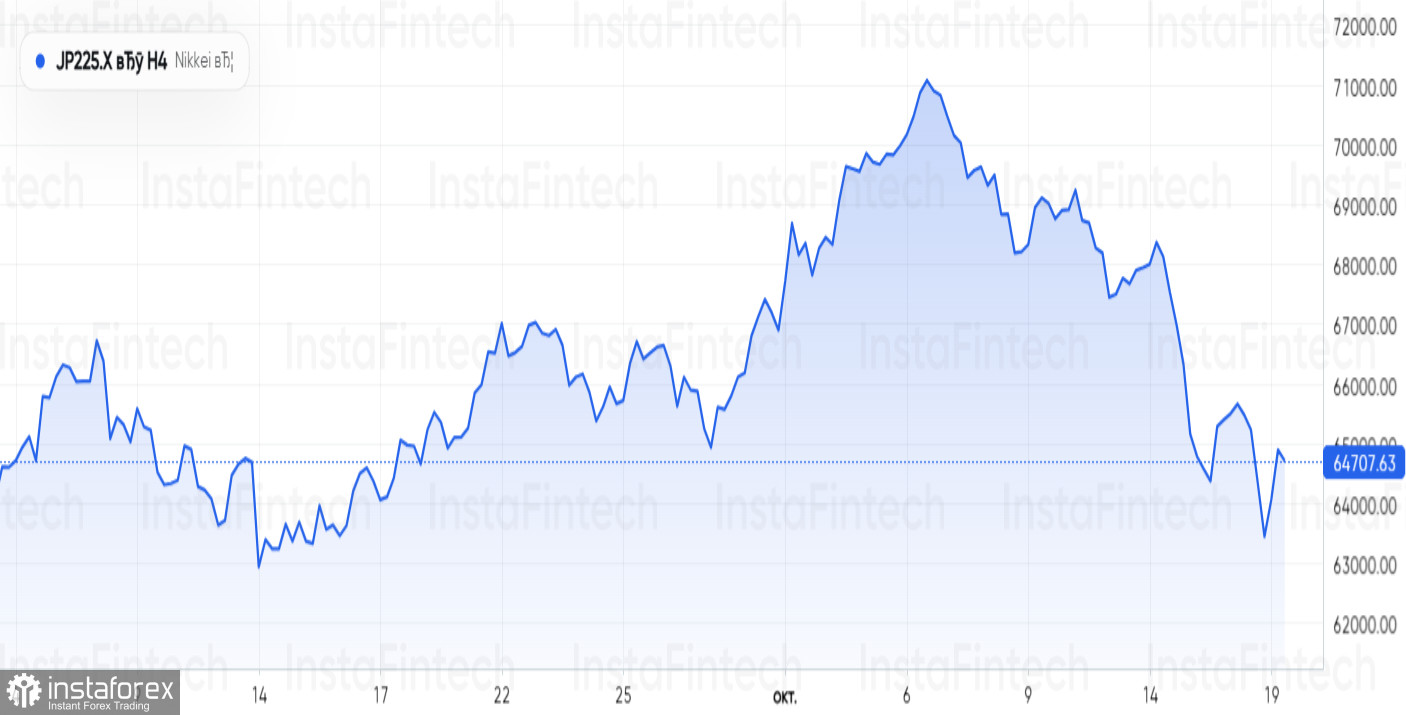
Ce qui, hier encore, ressemblait à une position inattaquable pour les fabricants asiatiques de puces s’est transformé aujourd’hui en prises de bénéfices massives. L’indice japonais Nikkei 225 a reculé de plus de 1,7 %, et le Kospi sud-coréen a plongé de 3 % à l’ouverture, même s’il est parvenu à effacer une partie de ses pertes en milieu de matinée.
Les géants des semi-conducteurs ont subi l’essentiel du choc. L’action SoftBank Group a cédé 4,43 %. En Corée du Sud, Samsung Electronics et SK Hynix ont viré nettement dans le rouge. Au Japon, les investisseurs se sont débarrassés du fournisseur de mémoire Kioxia et de valeurs de composants comme Taiyo Yuden et Sumco.
À la mi-journée, les deux principaux indices asiatiques perdaient environ 2 %. La panique a été accentuée par des rumeurs sur le marché de la mémoire : SBS a rapporté que certains acteurs craignent sérieusement que les producteurs chinois ne rattrapent rapidement leur retard, ce qui menacerait de provoquer des baisses de prix et une nouvelle segmentation du marché.
Les racines de la panique asiatique remontent à Wall Street. Le marché a enfin posé une question gênante aux géants de l’IA : quand les énormes investissements dans les réseaux de neurones commenceront-ils à porter leurs fruits ?
La séance américaine précédente a reflété cet état d’esprit : le S&P 500 a reculé de 1,09 %, et le Nasdaq Composite a chuté de 2,15 %, bouclant sa pire semaine depuis près de quatre mois.
Les valeurs d’infrastructure exposées à l’IA, notamment CoreWeave (−10 %) et Oracle (près de −5 %), ont fortement décroché. L’indice Philadelphia Semiconductor a plongé de 11,4 % la semaine dernière, enregistrant sa plus longue série de baisses depuis la crise de 2008.
En conséquence, sur la semaine écoulée, le Nikkei a perdu environ 5,4 %, et les actions sud-coréennes ont reculé de plus de 14 %. Un rappel brutal de la fragilité des marchés est survenu le 13 octobre, lorsque le Kospi a dévissé de 5,46 % en une seule séance.
Le scepticisme des investisseurs est renforcé par une dure réalité macroéconomique. Les intervenants de marché redoutent depuis longtemps que les revenus de l’IA ne suffisent pas à compenser les énormes investissements initiaux.
La hausse des rendements obligataires et l’élargissement des spreads de crédit renchérissent le coût du capital. Cela complique l’emprunt et le refinancement, ralentissant le déploiement de nouvelles infrastructures d’IA. L’ère de l’argent bon marché pour les startups technologiques et les hyperscalers est révolue : le marché n’attend plus de grandes promesses, mais des résultats financiers concrets.
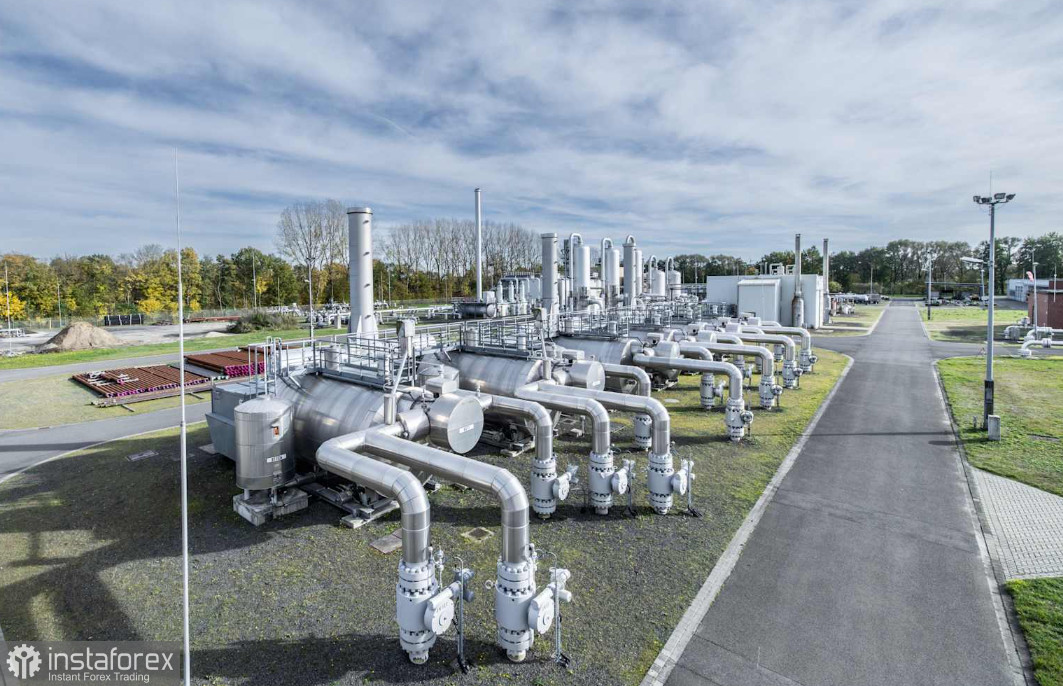
La saison de chauffage a commencé en Europe, mais l’Allemagne y entre avec une inquiétude palpable. Le niveau national de remplissage des réserves de gaz est bloqué autour de 60 %, un niveau critique pour cette période de l’année. Avec les perturbations dans le détroit d’Ormuz et la hausse des prix mondiaux du « blue fuel », Berlin a été contraint de prendre des mesures d’urgence.
Selon l’Agence fédérale des réseaux (Bundesnetzagentur), à la mi‑octobre, les stocks de gaz s’élevaient à environ 60,4–60,5 % (soit près de 149,5 TWh).
Comme le rapporte Sloboden Pecat, l’agence — après avoir révisé les données initialement publiées sur la plateforme de transparence AGSI — a qualifié ce niveau de « nettement inférieur » à celui des années précédentes et a indiqué que les autorités prennent la situation « très au sérieux ». Les volumes quotidiens d’injection au cours des dernières semaines se sont révélés ouvertement décevants.
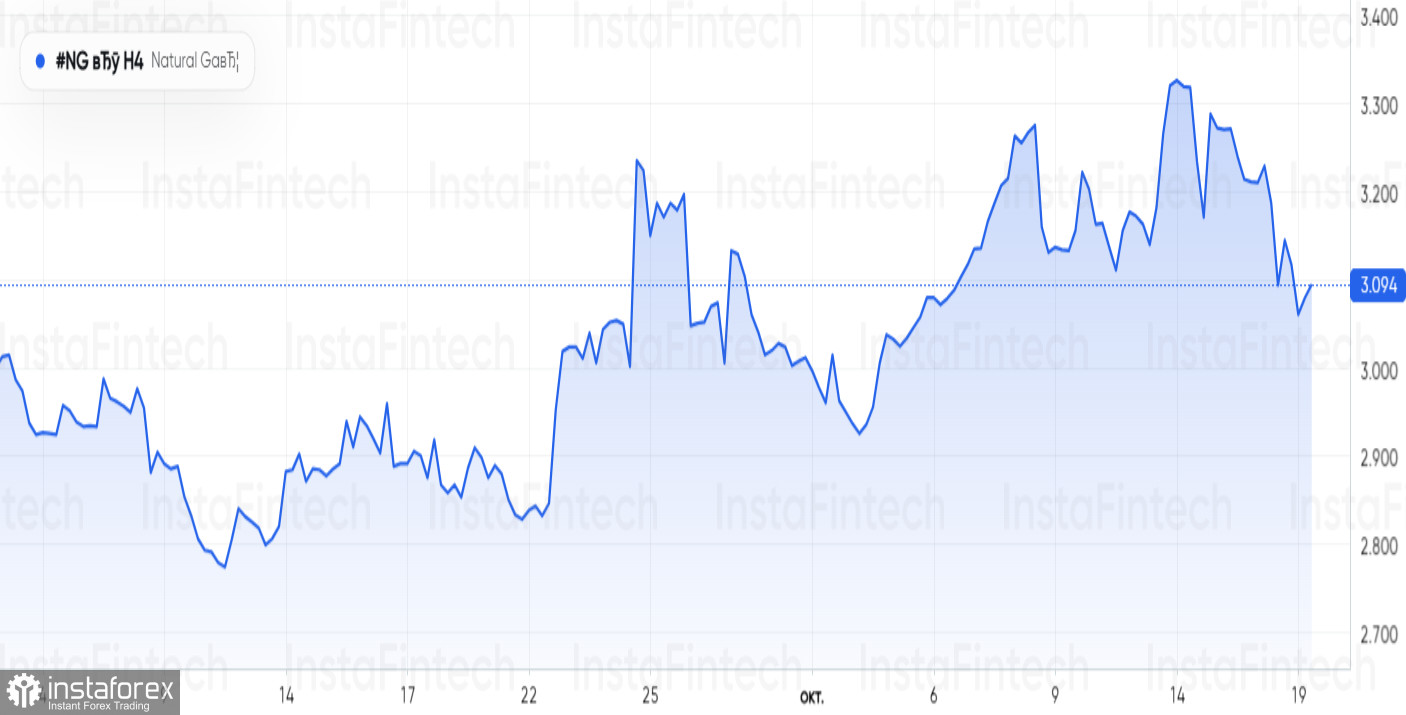
Pourquoi les stockages n’ont‑ils pas été remplis comme prévu ? La réponse se trouve dans la géopolitique mondiale. Les prix élevés provoqués par la guerre en Iran ont rendu non rentable l’achat et le stockage de gaz estival pour les opérateurs privés. Le marché s’est retiré, laissant à l’État la gestion du déficit.
Les chocs logistiques ont encore aggravé la situation. Les perturbations du transport maritime dans le détroit d’Ormuz ont affecté les livraisons de GNL. Les Européens sont désormais confrontés à une concurrence féroce des acheteurs asiatiques pour les mêmes cargaisons, ce qui pousse inévitablement les prix à la hausse.
Les autorités tentent de rassurer les marchés. La Bundesnetzagentur affirme que l’approvisionnement reste stable et estime que le risque de pénurie aiguë est faible. Au cours de la deuxième semaine d’octobre, l’Allemagne a importé environ 17,1 TWh de gaz acheminé par gazoduc, et ses terminaux de GNL — qui ne fonctionnent qu’à environ un tiers de leur capacité (34,4 %) — ont ajouté approximativement 1,6 TWh. L’agence souligne que des règles strictes en novembre ne garantissent pas à elles seules la sécurité d’approvisionnement ; c’est l’ensemble du complexe d’infrastructures qui est déterminant.
Selon le directeur de l’agence, Klaus Müller, interrogé par n?tv, l’Allemagne traversera un hiver normal, y compris les périodes de gel en janvier. Il a toutefois ajouté que les stocks tomberaient à un « niveau très bas » d’ici la fin de la saison.
Consciente des risques, la ministre de l’Économie Katherina Reiche a ordonné à l’entreprise publique SEFE d’acheter et d’injecter en urgence 8 TWh supplémentaires de gaz d’ici le 15 décembre.
Les professionnels sont moins optimistes. Le groupe d’opérateurs de stockage INES a averti, via t?online, que ce volume d’urgence ne représenterait qu’une goutte d’eau dans l’océan si l’hiver s’avérait exceptionnellement froid et prolongé.
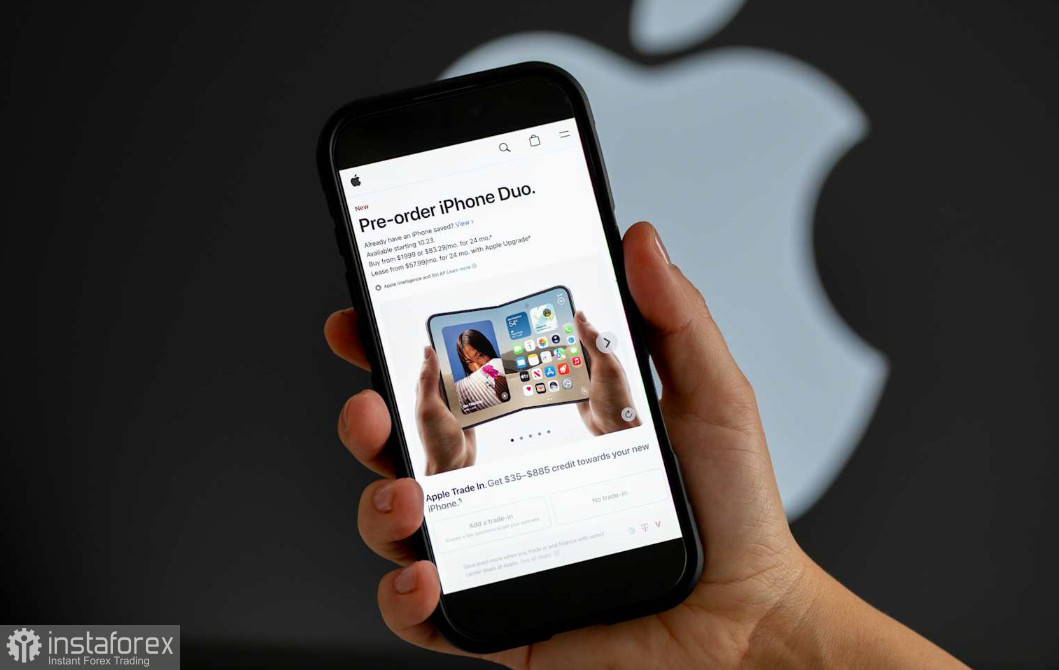
Le premier téléphone pliable d'Apple est devenu non seulement une sensation technologique, mais aussi un véritable test de résistance pour la logistique et une aubaine pour les revendeurs. L’iPhone Duo, proposé à partir de 1 999 $, a littéralement été balayé des étagères virtuelles dans les toutes premières minutes suivant l’ouverture des précommandes, le 16 octobre.
À peine 30 minutes après le lancement des précommandes, à 8 h, heure de New York, les acheteurs ont été confrontés à une dure réalité : les dates de livraison pour toutes les configurations étaient repoussées à la fin janvier 2027. À 5 h 30, heure du Pacifique, la mention « en stock » avait disparu pour les huit variantes dans les Apple Store américains, qu’il s’agisse des couleurs standard Star White et Night Sky ou des modèles haut de gamme de 2 To.
Sur le marché secondaire, la ruée a pris des formes plus étranges encore : les revendeurs sur eBay ont immédiatement fait grimper les prix jusqu’à 5 200 $. Les opérateurs (AT&T et Verizon) et des enseignes comme Best Buy ont tenté de résister, en promettant des délais de livraison plus courts, mais dans la soirée, ils ont dû se rendre à l’évidence : tous les stocks prévus pour le jour de sortie officielle, le 23 octobre, étaient épuisés.
Le même scénario s’est déroulé encore plus rapidement en Chine. World Journal rapporte que les créneaux de retrait pour le jour du lancement ont disparu en quelques secondes à peine après l’ouverture des précommandes à 20 h, heure locale, et que les fenêtres de livraison par coursier étaient déjà repoussées à l’année suivante au bout de 30 minutes.
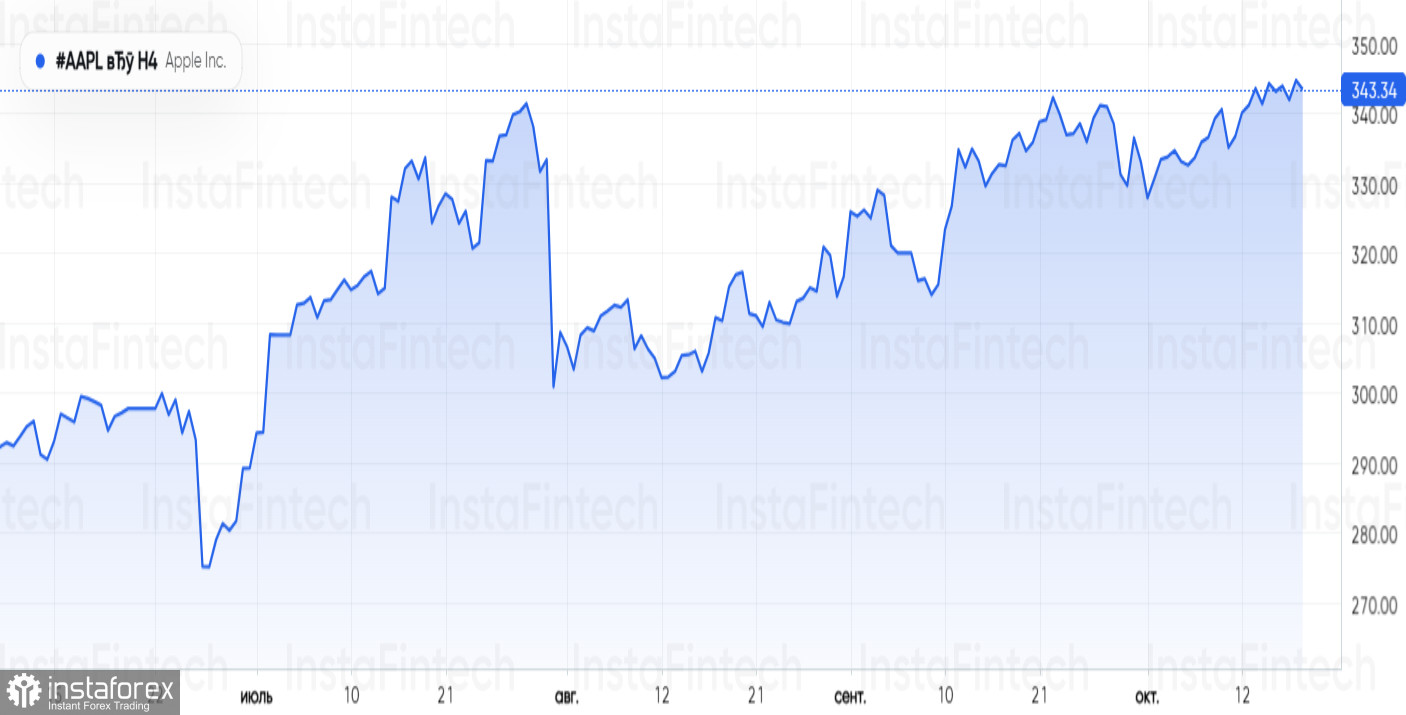
À Wall Street, la frénésie des consommateurs a d’abord déclenché l’euphorie. L’action Apple s’est rapprochée de ses plus hauts historiques et, selon El Pa?s, la capitalisation boursière de la société a dépassé le seuil psychologique des 5,03 billions de dollars. Les analystes de Bloomberg Intelligence laissaient déjà entendre que les ventes de Duo pourraient dépasser leur prévision initiale pour l’exercice 2027, à savoir 14 millions d’unités et 28 milliards de dollars de chiffre d’affaires.
Mais derrière cette façade de rupture de stock se cache une autre réalité. Plusieurs experts avertissent que les rayons vides traduisent davantage des contraintes d’offre qu’ils ne prouvent une demande illimitée.
Selon Nikkei Asia, au lancement, les lignes de production d’Apple ne livraient que « quelques centaines » d’unités par jour. L’analyste Geoff Pu a déclaré à Yahoo Finance qu’il avait abaissé sa prévision d’offre pour 2026 à 6 millions d’unités, en raison de problèmes techniques liés aux charnières pliables.
Counterpoint Research (cité par The Next Web) va dans le même sens et prévoit des chiffres similaires. Comme le résument avec concision certains observateurs du secteur : « Un lancement en rupture de stock reflète un fort intérêt des consommateurs, mais cela ne correspond pas à la demande totale du marché et ne prouve pas combien d’appareils Apple est capable de fabriquer. »
L’épisode de l’iPhone Duo illustre la façon dont les actualités sur l’électronique grand public peuvent provoquer une forte volatilité sur les marchés actions. Tandis que certains consommateurs font la queue virtuellement et paient une prime aux revendeurs, d’autres tirent profit des mouvements de marché et des révisions d’analystes.
Les instruments de trading mentionnés ici sont disponibles sur la plateforme InstaTrade. Pour transformer l’actualité mondiale et les tendances de marché en opportunités potentielles de profit, ouvrez dès aujourd’hui un compte de trading InstaTrade et téléchargez l’application mobile afin de rester connecté et de trader où que vous soyez.

