 14.10.2026 07:15 PM
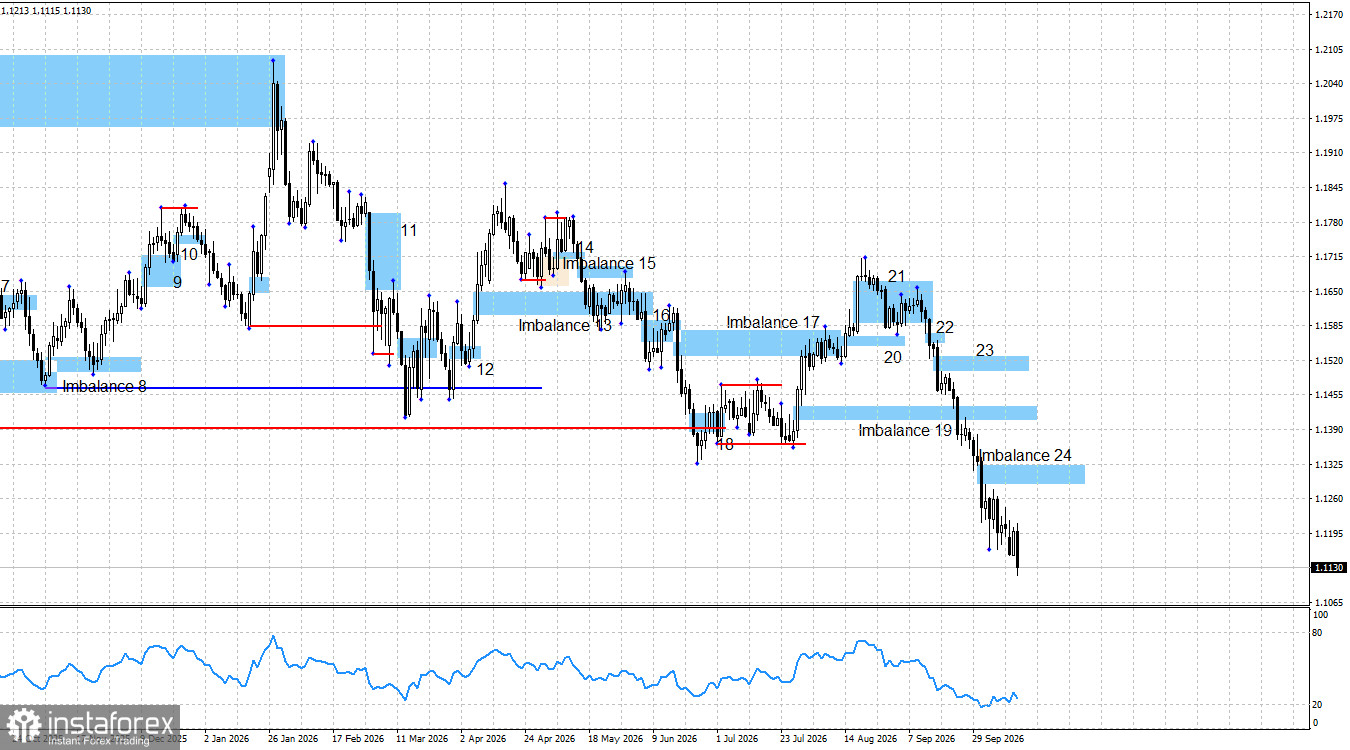
EUR/USD 貨幣對已經連續下跌 25 個交易日,中間僅出現過短暫的停頓。在這段期間內,歐元累計下跌了 530 點。這波跌勢早在一個多月前、也就是市場為 FOMC 升息做準備時就已經開始。自那之後,市場參與者持續買入美元,並以各種新出現的事件作為進一步加倉的理由。以交易術語來說,這類走勢與「order flow(訂單流)」相關:大型市場參與者通常會在一段時間內於某個價格區間內累積大量訂單,之後這些訂單才會開始集中執行。到了那個階段,當下的新聞流本身就不那麼重要了,因為大部分訂單早已掛好並進入執行階段。
例如,上週除了法國的財政預算危機之外,市場幾乎沒有明顯理由去賣出 EUR/USD,但歐元仍持續走低。新的一週伊始,即便缺乏重大推動行情的消息,拋售壓力依舊再度浮現。不過,昨天 Cleveland 聯邦儲備銀行行長、亦為 FOMC 成員的 Beth Hammack 表示,利率應該在沒有暫停的情況下以更快的步伐升高,這為交易員提供了額外理由去買入美元。今天,美國最新通膨數據出爐,通膨率高於預期,進一步觸發了對歐元的拋售。多頭無法善用已有的機會,市場仍由空頭牢牢掌控。
歐元的跌勢目前仍未出現明顯中斷。ECB 的較緊縮貨幣政策、歐盟相對亮眼的經濟數據、美國疲弱的就業市場表現,以及偏多的技術型態,都未能扭轉這一波下行趨勢。隨著 Imbalance 19 被確認失效,歐元目前有可能跌破 1.10 的心理關卡。原本的多頭 Imbalance 19 已轉化為空頭的反向不平衡區,並釋出新一輪賣出訊號。多頭不但沒有把握兩次向上的反彈結構,也未能好好利用美國令人失望的就業數據;空頭則完全不等 Imbalance 24 被修復,就再次發動攻勢。
9 月份,FOMC 不僅選擇升息,也清楚釋出未來願意進一步緊縮貨幣政策的訊號,這對支撐空頭的大規模攻勢已經足夠。即便如此,在 9 月 Fed 完成緊縮後,且 10 月或 12 月仍有進一步升息的可能,要說歐元在這段期間完全沒有收到任何正面消息,恐怕也並不精確。
整體來看,我認為目前的消息面仍偏向有利於多頭。儘管 Fed 採取了更為鷹派的貨幣政策立場,但決定匯率走勢的因素並不僅止於此。值得記住的是:美國國債殖利率正逼近歷史高位,給聯邦預算帶來沉重壓力;美國經濟在過去數個季度放緩;美國就業市場的數據表現,多次是令人失望多於驚喜;Donald Trump 在 2026 年重新與多國爆發一連串貿易及非貿易爭端;同時,美國股市因為對 AI 相關科技企業的大量舉債投資而缺乏有效控制,整體風險令人高度憂慮。當然,歐盟也有自身的問題,但這正是重點:問題其實遍布全球,然而目前卻只有歐元持續走弱。
技術面現階段顯示,空頭動能仍極為強勁,幾乎看不到明確反轉訊號。唯一仍具有參考價值的型態是 Imbalance 24,但在短期內被修復的機率不高,因為空頭甚至似乎連一個像樣的盤整休息都不需要。多頭目前唯一可能的機會,或許是向下掃過去年 6 月形成的 1.1066 低點下方流動性。不過,這種情境實際發生的可能性極低。
週三的經濟消息以美國通膨數據為主,這給了空頭再次發動攻勢的理由,而他們也確實加以利用。通膨率高於預測值,使得 FOMC 未來累計升息幅度超過 0.25% 的機率上升。
到了 2026 年,多頭依然擁有相當充分的理由嘗試發動反攻。從結構與長期趨勢來看,Trump 的政策——去年曾導致美元大幅走弱——並沒有出現實質改變。目前來看,除了 FOMC 的鷹派立場外,並沒有其他重要因素在根本面上支持美元。另一方面,曾在 2026 年上半年大部分時間裡支撐美元需求的地緣政治局勢,現在也已經不再扮演同樣角色。
美國與歐盟經濟日曆:
10 月 15 日的經濟日曆上共有四項數據,但都不被視作關鍵指標。這些經濟消息在週四對市場情緒的實際影響可能有限,甚至接近於無。
依我的看法,該貨幣對仍處於一個更大級別的多頭趨勢之中,而這個趨勢已經經歷了一整年的修正性停頓。消息面在七個月前突然大幅轉向有利於空頭,但這一個已延續四年的主趨勢本身,尚不能被認定為失效或已結束。多頭在年底前仍可能重新展開攻勢,不過以目前局勢來看,他們唯一較具現實性的切入點,就是去年 6 月所創下的 1.1066 低點一帶。空頭方面,則剛從 Imbalance 19 收到新的賣出訊號。在當前這個階段,原有的空單應繼續持有。空方的信心之強,甚至體現在他們並不需要價格回到 Imbalance 24 完成再平衡。多頭如今幾乎只剩下祈求奇蹟發生這條路可走。


