 14.10.2026 01:35 PM
黃金一向以能對沖動盪風險而聞名——然而當混亂真正來臨時,金價卻已連跌第三個交易日。
自從美國與伊朗衝突在二月下旬升級以來,黃金價格已下跌近 20%。當時能源供應中斷加速了通膨,迫使聯準會收緊貨幣政策。較高的利率一向不利於像黃金這類不產生收益的資產。
在此背景下,Morgan Stanley 上調 Brent 價格預測——2026 年第四季每桶 105 美元、2027 年第一季每桶 100 美元——對 XAU/USD 形成壓力。來自波斯灣與俄羅斯的供給量仍較一年前低約每日 550 萬桶,同時在制裁與航程拉長的情況下,油輪運費成本大幅飆升。
持續的通膨壓力讓市場仍預期聯準會將進一步升息,推高美國公債殖利率,削弱了黃金的吸引力。
流入黃金相關 ETF 的資金動向
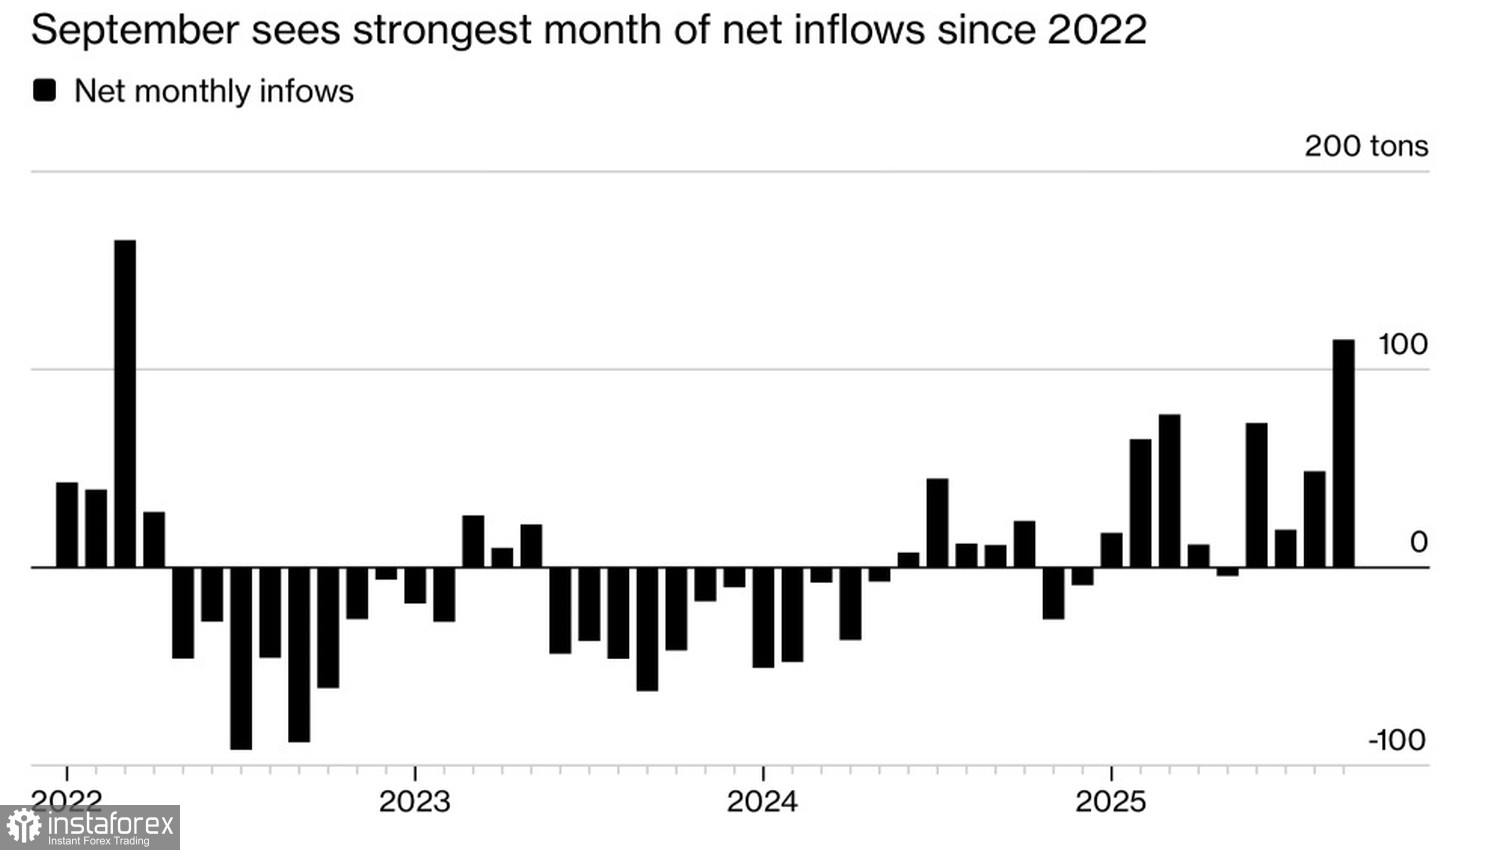
即使美國公債殖利率在第4季持續對金價造成壓力,XAU/USD的一項結構性支撐,仍來自各國央行對金條的需求,以及投資人對黃金支撐型ETF再度升溫的興趣。
不過,這項支撐也存在弱點。全球官方黃金最大買家之一的哈薩克,正轉向賣方,因為高美債殖利率迫使其重新調整外匯儲備結構。該國在2025年2月停止買進黃金後,其黃金持有量增加至386噸(約占其儲備的78%),央行希望在年底前將此比例降至75%。哈薩克在9月底的外匯儲備規模為664億美元,而這些資產必須維持流動性。
Bank of America 對 XAU/USD 持審慎態度,並不預期金價在近期季度能穩定站上每盎司4,000美元。該行認為,近期流入黃金ETF的資金可能具有隱憂——疲弱的現貨價格可能引發庫存被拋售,而實體黃金市場仍顯遲滯。
交易員正等待美國9月消費者物價指數(CPI)公布,預估月增率為0.6%。其後,Fed主席 Kevin Warsh 在曼谷IMF會議上的發言,可能進一步釐清Fed的政策立場,以及持續貨幣緊縮的前景。
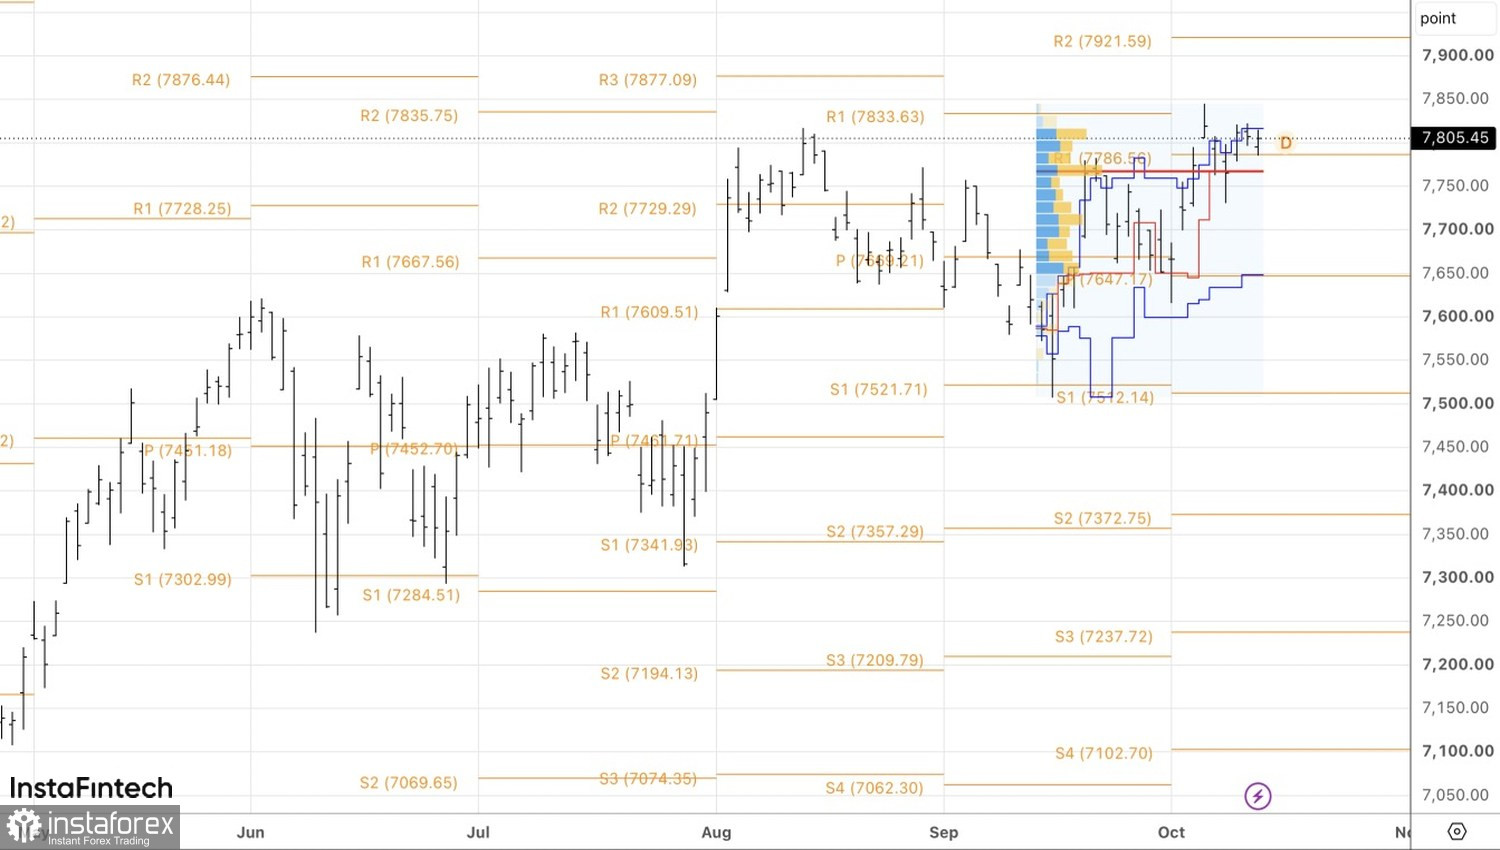
各國央行正從黃金買方轉為賣方,但在利率停止上升後,它們還能支撐金價的漲勢嗎?
從技術面來看,日線圖顯示,若價格跌破 4,155 美元的公平價值水準,將是一個令人擔憂的訊號。若價格重回該水準之上,便可視為建立多頭部位的理由,同樣地,從 4,100 與 4,080 美元支撐位反彈也可作為做多的依據。


