 13.10.2026 01:03 PM
*انظر أيضًا: InstaTrade trading indicators for DJIA (INDU)
أنهى مؤشر Dow Jones Industrial Average (DJIA) تداولات يوم الاثنين مرتفعًا بنسبة 0.38% عند مستوى 51,860، مظهِرًا أكبر قدر من الصمود بين المؤشرات الأمريكية الرئيسية الثلاثة. وفي جلسة الثلاثاء الأوروبية، تم تداول العقود الآجلة قرب 52,100.0. وبينما تتعرض أسهم التكنولوجيا لضغوط بسبب مخاوف تتعلق بالتقييم المرتبط بالذكاء الاصطناعي، ويتراجع مؤشر Nasdaq بنحو 0.44%، يتحرك مؤشر Dow في الاتجاه المعاكس. هذا الاختلاف في الأداء هيكلي، وليس عرضيًا.
تراجعت أسهم التكنولوجيا بينما دعمت الأسهم القيادية المؤشر. يوم الاثنين، انخفض سهم Micron Technology بنسبة 3.88%، وتراجع سهم SK Hynix بنسبة 4.02%، ما ضغط على قطاع الذاكرة. كما شهدت أسهم الشركات البصرية تراجعًا؛ فقد هبط سهم Ciena بنحو 10% تقريبًا، وخسر سهم Lumentum حوالي 9.78%. ويُعزى ضعف أسهم شركات الذاكرة إلى تقارير تفيد بأن الشركة الصينية ChangXin Memory Technologies أحرزت تقدمًا في تطوير بنية DRAM 4F، مما أثار مخاوف من تصاعد المنافسة.
تبيّن أن تركيبة مؤشر Dow قوية في مواجهة موجة البيع هذه. فقد أظهرت الأسهم الدفاعية القيادية، بما في ذلك Coca‑Cola وProcter & Gamble وWalmart، أداءً نسبيًا متماسكًا. وقد جذب تأثير لعبة الشد والجذب هذه تدفقات إلى المؤشر، في حين تراجع مؤشر Nasdaq.
ارتفاع أسعار النفط سلاح ذو حدين. لا تزال التوترات في الشرق الأوسط قائمة. بعد ضربات الحوثيين لمطار الملك خالد في الرياض، بقيت أسعار النفط عند مستويات مرتفعة. وحقق صندوق الطاقة المتداول (XLE) مستوى قياسيًا جديدًا يوم الاثنين، متجاوزًا ذروته المسجّلة في سبتمبر. تستفيد أسهم الطاقة المدرجة في Dow، مثل Exxon Mobil وChevron، من ذلك. غير أن ارتفاع أسعار النفط يغذي الضغوط التضخمية، ما يحدّ من توسّع مضاعفات الربحية على مستوى السوق ككل.
محور الاهتمام الرئيسي هذا الأسبوع — موسم نتائج الأعمال. ستعلن JPMorgan وGoldman Sachs وCitigroup وWells Fargo عن نتائج الربع الثالث يوم الثلاثاء. وتلحق بهما Bank of America وMorgan Stanley يوم الأربعاء. تُظهر بيانات FactSet أن أرباح شركات S&P 500 من المتوقع أن ترتفع بنحو 29.6%، في رابع ربع سنوي على التوالي تسجّل فيه النمو فوق 25%. وتعتقد JPMorgan أن أرباح الشركات ستقدّم دعمًا للسوق.
لمحة موجزة عن التحليل الفني
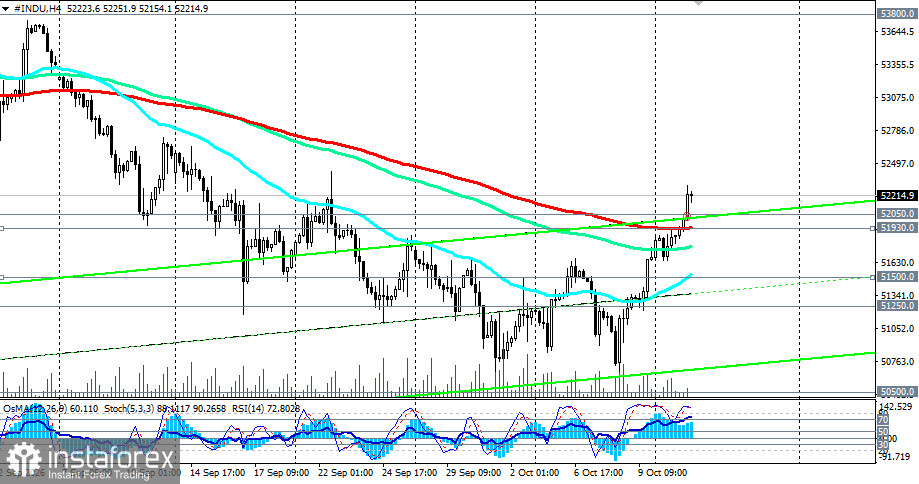
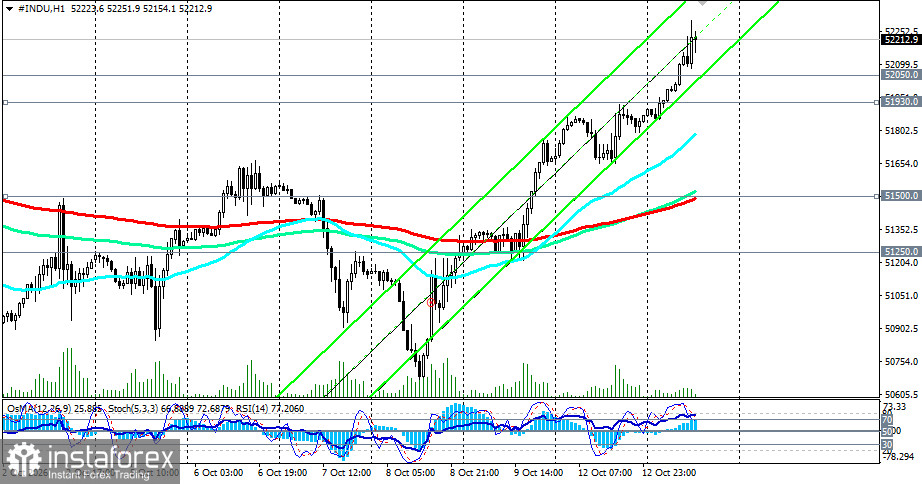
الصورة الفنية لا تزال تميل إلى الصعود. المؤشر يتداول فوق المتوسطات المتحركة الأسية الرئيسية (144 و200 يومًا) على الرسمين البيانيين للساعة و4 ساعات، مع إشارة المؤشرات إلى تعافي الزخم الصعودي.
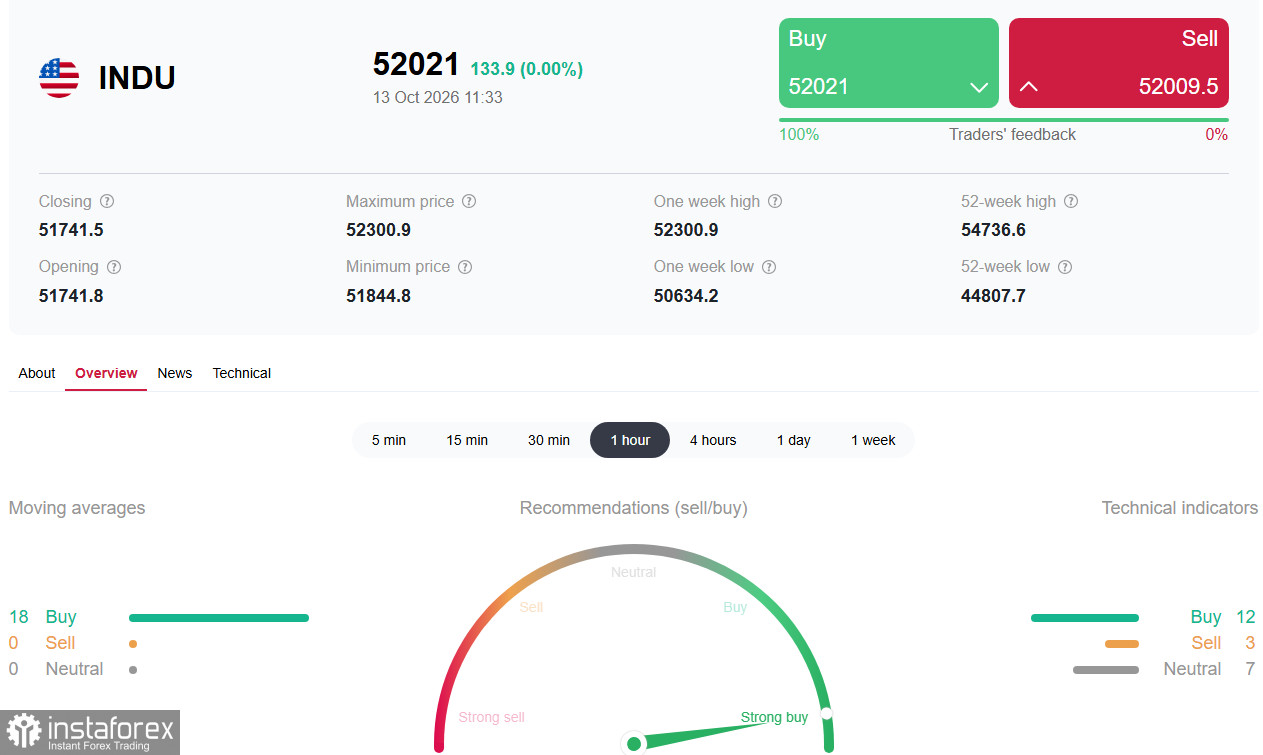
يشير التحليل الفني المركب لـInstaTrade (على الرسم البياني للساعة) إلى إشارة "شراء قوي": 12 من أصل 22 مؤشرًا ترجّح كفة الشراء.
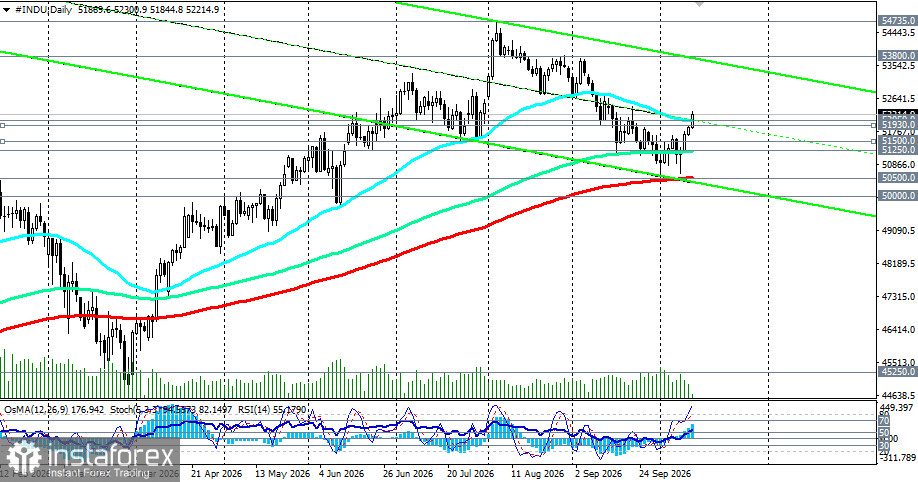
المتوسطات المتحركة مصطفّة في ترتيب صعودي، مما يؤكد استمرار الاتجاه الصاعد متوسط الأجل. ومع ذلك، ما زال يتعيّن على السعر تجاوز عائق مهم: المتوسط المتحرك الأسي لـ50 يومًا على الرسم البياني اليومي عند مستوى 52,050.0 والثبات فوقه.
الأربعاء 14 أكتوبر، الساعة 12:30 بتوقيت غرينتش — مؤشر أسعار المستهلكين (CPI) في الولايات المتحدة لشهر سبتمبر. هذا هو أبرز إصدار كلي خلال الأسبوع. التوقعات الإجماعية تشير إلى تسارع المؤشر العام للتضخم إلى 3.7% على أساس سنوي، في حين يبقى التضخم الأساسي قرب 2.5%. الارتفاع الحاد في أسعار البنزين في سبتمبر هو المحرك الرئيسي للتضخم العام، لكن قراءة المؤشر الأساسي هي الحاسمة. إذا جاءت أرقام التضخم الأساسي أعلى من المتوقع، فقد تعيد إحياء الرهانات على رفع الفائدة في أكتوبر وتضغط على المؤشر.
الثلاثاء — نتائج الربع الثالث قبل افتتاح السوق من JPMorgan وGoldman Sachs وCitigroup وWells Fargo. لقطاع البنوك وزن كبير في مؤشر Dow، وبالتالي فإن نتائجه ستؤثر مباشرة في المؤشر.
الأربعاء 14 أكتوبر — خطابات من مسؤولي الاحتياطي الفيدرالي Christopher Waller وThomas Barkin وSusan Collins. كما تعلن Bank of America وMorgan Stanley عن نتائجها.
الخميس 15 أكتوبر، الساعة 14:30 بتوقيت غرينتش — مؤشر أسعار المنتجين (PPI) في الولايات المتحدة لشهر سبتمبر.
الجمعة 16 أكتوبر، الساعة 03:30 بتوقيت غرينتش — خطاب لرئيس الاحتياطي الفيدرالي Kevin Warsh خلال اجتماعات صندوق النقد الدولي/البنك الدولي في بانكوك. تعليقاته ستشكّل توقعات السوق قبيل اجتماع الفيدرالي في ديسمبر.
يستمر مؤشر Dow Jones في إظهار قدر من الصمود النسبي رغم ضعف أسهم التكنولوجيا. المستوى المحوري للمشترين (الثيران): 52,300.0؛ وللبائعين (الدببة): 51,930.0 (متوسط متحرك أسي 200 على إطار الأربع ساعات).
للمتداولين على المدى القصير:
للمستثمرين على المدى المتوسط:
إدارة المخاطر:

